开yun体育网比拟2023年下降了4%-开云(中国)kaiyun网页版登录入口
界面新闻记者 | 杨志锦
“咱们农信体系长年窥伺客户数增量,但这几年咱们照旧很难作念到增长,今天银行业濒临的最大矛盾即是零卖客户数不增。”东部省份某农信社高管近期对界面新闻记者暗示。
据界面新闻记者了解,连年来诸多买卖银行零卖贷款客户增长乏力,部分买卖银行出现个贷客户数致使总客户数下降的态势,零卖贷款也较为低迷。
究其原因,中国东谈主口总量呈下降态势,同期住户收入、做事预期趋于严慎。跟着个贷客户不再增长,买卖银行零卖业务已堕入存量博弈,如安在存量客户中挖掘优质客群成为银行的新课题。
零卖客户增长乏力致使下降
银行业属于服务业,客户则是买卖银行资产欠债表双向动手的逻辑伊始、利润创造的终极开始。
“咱们一直强调,狡计的中枢是客户,而客户是靠居品和服务来留下的。”南边省份某股份行总行资产欠债部东谈主士对界面新闻记者暗示。
受益于中国经济的高速增长、东谈主口握续加多以及城镇化进度的快速股东,银行业的客户数也“情随事迁”。以“天地行”工商银行(601398.SH)为例,2007年-2025年6月间其零卖客户增长3.5倍至7.7亿户,同期公司金融客户增长4.5倍至1412万户。
不外连年来工商银行零卖客户增速显耀放缓,但公司金融客户数仍高速增长。据界面新闻记者统计,2020年-2025年6月间,工商银行零卖客户增速仅3%控制,同期公司金融客户增速还最初10%。
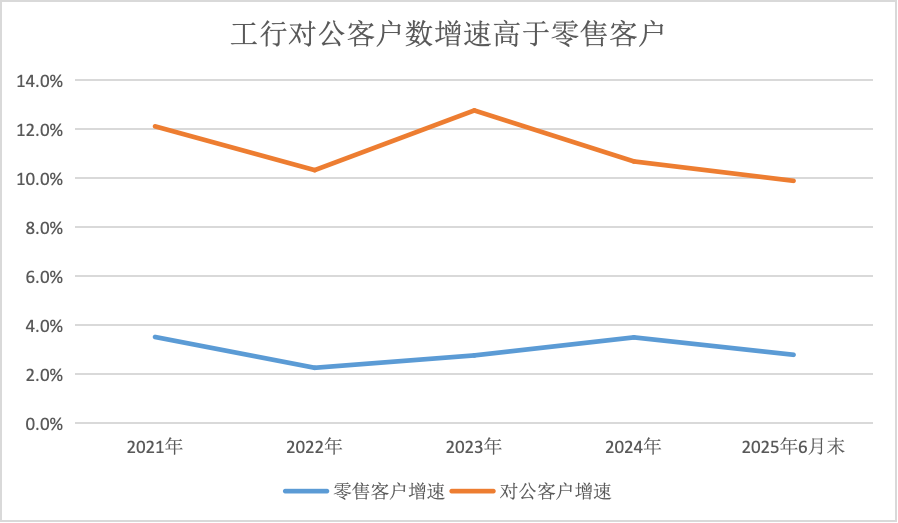 界面新闻记者笔据企业预警通数据制图
究其原因,零卖金融以个东谈主为锚,自然具有限制“天花板”,跟着中国东谈主口数目见顶,零卖客户增长的难度加大。以7.7亿零卖客户数、世界14亿东谈主口莽撞计较,工商银行零卖金融客户数的笼罩率已超50%。反不雅公司金融,跟着中国经济体量扩大,越来越多的公规矩东谈主开荒,为买卖银行拓展公司金融业务提供了坚实基础。
“零卖客户即是个东谈主客户,既包括在银行有进款、购买清楚的客户,也包括贷款客户、信用卡客户,其中可能有重合。但其实许多东谈主仅仅在银行开了个卡,莫得进款也莫得贷款,确凿有进款或者有贷款的客户并未几。”东北地区某城商行零卖业务总监对界面新闻记者暗示。
以招商银行(600036.SH)为例,2021年末该行零卖客户数1.7亿户,其中零卖贷款(不含信用卡)客户数979万户,后者仅占前者的5.7%。
连年来包括招商银行在内的上市银行已不公布零卖贷款客户数,不外界面新闻记者获取的数据流露,一些买卖银行的零卖贷款客户数致使总客户数连年出现了下降。
界面新闻记者了解到,限度2025年6月末东部省份某农信系统个东谈主贷款客户数约540万,比拟2023年下降了4%。
跟着零卖贷款户数下降,部分买卖银行的有贷户数也出现下降,即对公贷款户数增长无法对消零卖贷款户数的下降。
比如江浙地区某县域农商行2024年末有贷户数9.37万户,比拟上年下降3%;南边省份某农信系统2024年末有贷户数约250万,比拟2022年底也有所下降。
“存量博弈”新时间
这种零卖贷款客户增长乏力致使下降的趋势,与住户部门做事及收入预期趋于严慎密切有关。
东谈主民银行公布的《城镇储户问卷打听诠释》流露,2025年末住户收入信心指数为44.8%,比拟2019年末下降7.3个百分点;做事预期指数为42.2%,比拟2019年末下降9.7个百分点。
在此布景下,住户部门主动调动资产欠债表,一方面“多存钱、猛攒钱”,另一方面“少借钱、早还贷”,致使不吝在房贷利率已降至3.2%的低位时,仍选拔提前还款。
这关于买卖银行而言,意味着难以获取新增个贷客户,同期存量个贷客户也可能减少,相应地零卖贷款(房贷、破钞贷、信用卡贷款、个东谈主狡计贷)增长乏力致使萎缩。
东谈主民银行数据流露,恒久以来个东谈主住房贷款一直稳步增长,至2022年末达到约39万亿的峰值。但尔后转为下行,2025年末为37万亿,比拟峰值下降了约2万亿。
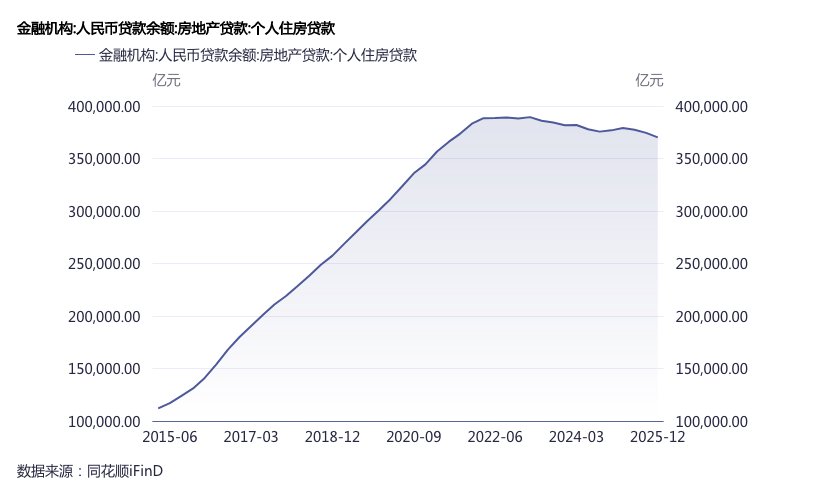 界面新闻记者笔据央行数据、同花顺ifind制图
“受外部环境波动和房价下落影响,按揭、狡计贷等个东谈主贷款如故濒临比较大的调动压力。”前述南边省份股份行总行资产欠债部东谈主士对界面新闻记者暗示。
前述东部省份农信社高管先容,以公职东谈主员为代表的中枢破钞客群也出现破钞身手与信贷需求下滑,县域破钞金融业务延迟受限。他以某县域农商行例如称,从2023年-2025年该行公事员群体贷款余额降幅接近50%。
总部在朔方省份的某股份行总行资产欠债部东谈主士对界面新闻记者直言:“本年咱们但愿零卖贷款能竣事正增长,但压力很大,履行实施中,可能如故要靠对公贷款来支握全体限制。”
跟着零卖信贷客户不再增长,银行零卖业务也插足存量格杀的新阶段。“现时零卖信贷客户莫得增量,基本仅仅存量博弈,导致买卖银行竞争特殊热烈。”前述东部省份农信社高管对界面新闻记者直言。
与此同期,零卖业务的竞争范式也出现变化:往日靠增量“躺赚”,现时需要在存量客户里“筛金子”,不然零卖贷款不良就会加多,怎样高效找到优质客群,成为摆在买卖银行眼前的新课题。
前述朔方省份股份行总行资产欠债部东谈主士向界面新闻记者先容,该行按揭贷款业务聚焦高能级城市的改善性住房需求。因为现时环境下还有改善性住房需求,证据这个家庭金钱积贮到了一定程度,同期改日收入预期也较为乐不雅。
“他们即是咱们的目的客群,通过按揭筛选出来,再作念针对性的金钱处治业务。”
该东谈主士还先容,该行和高端热点超市刊行联名信用卡,条款握卡东谈主必须是有关超市会员。“这也筛选出一批优质客群,遵守也很好,这些客户的AUM(零卖资产处治限制)在10万以上,远超咱们零卖客户的平均水平。”
 海量资讯、精确解读,尽在新浪财经APP
牵累剪辑:曹睿潼 开yun体育网